La reglamentación de Inocencia Fiscal II salió este viernes en el Boletín Oficial con el Decreto 1253/2026. Simplifica la declaración de Ganancias, baja multas para personas y pymes y le da más previsibilidad a quien cumple.
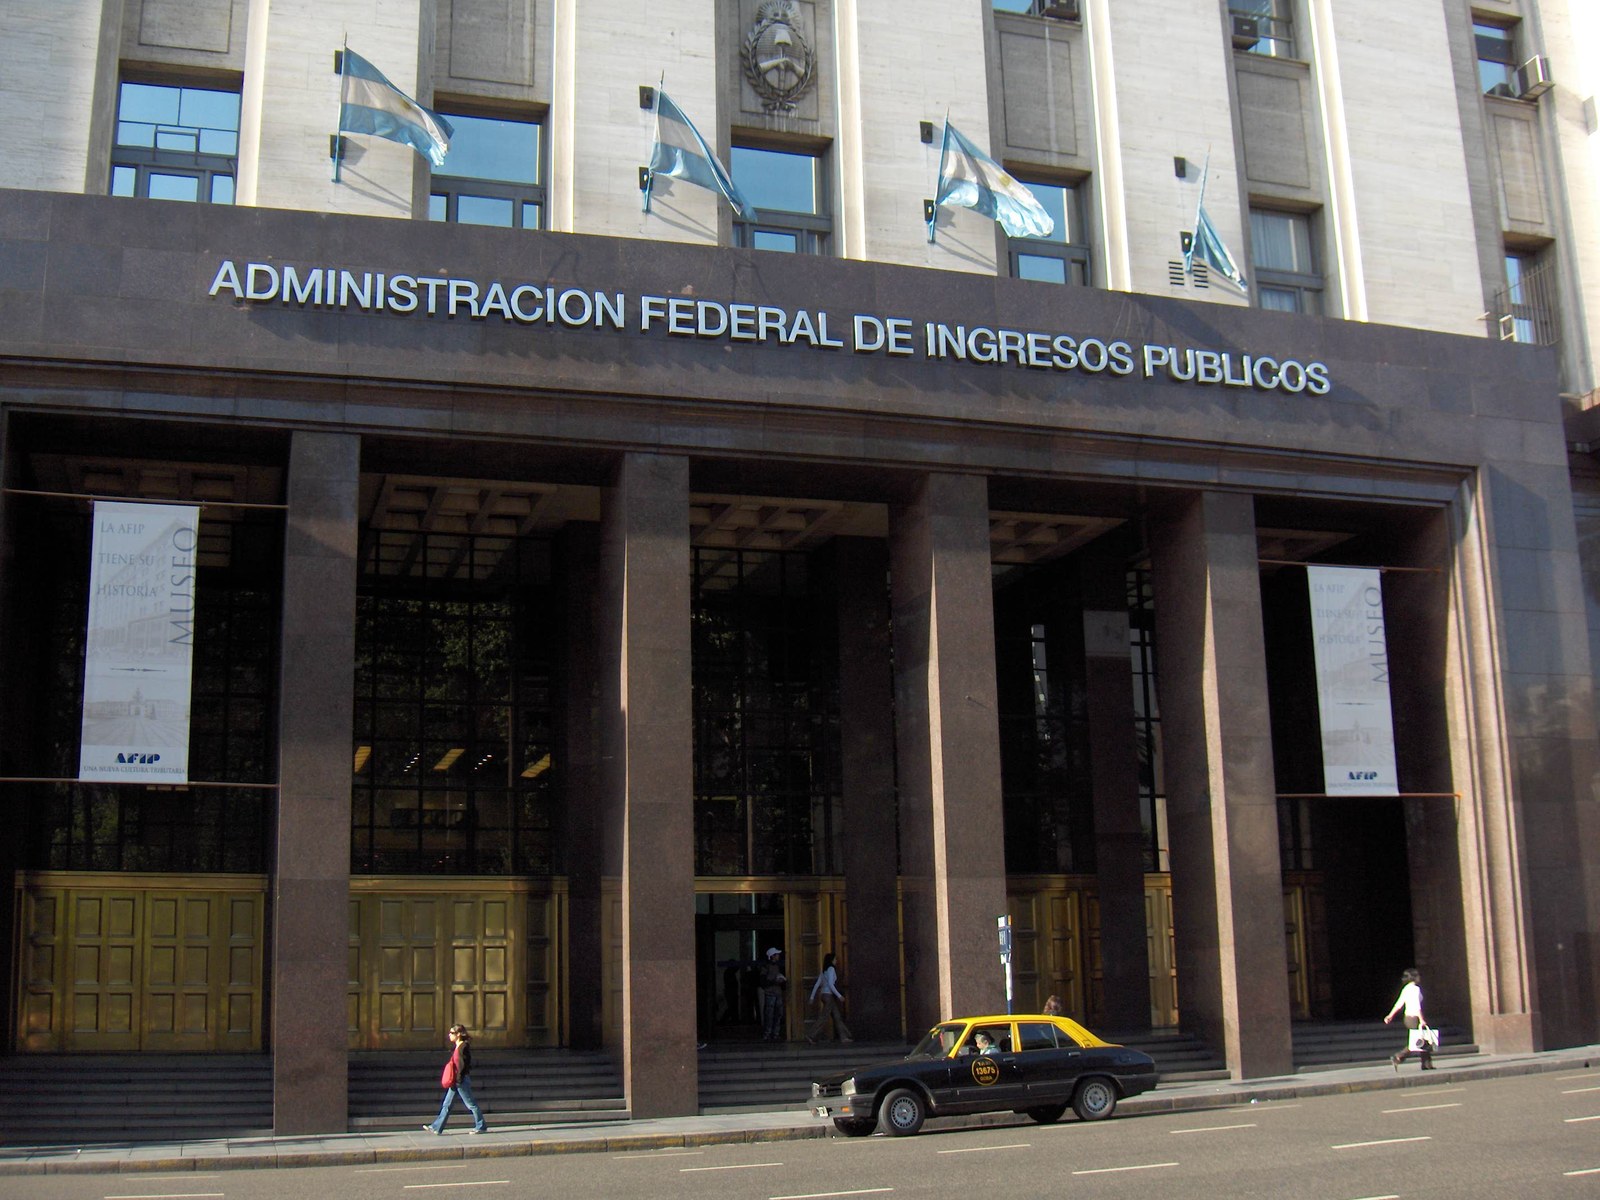
El edificio central del organismo recaudador nacional, hoy ARCA, en Hipólito Yrigoyen 370 (foto de archivo). (Sking / Wikimedia Commons, CC BY-SA 3.0)
Buenos Aires, 23 de octubre de 2026 – El Gobierno nacional reglamentó la ley de Inocencia Fiscal II y sus cambios ya están en vigencia. Lo hizo con el Decreto 1253/2026, firmado el jueves por el presidente Javier Milei y publicado este viernes en el Boletín Oficial. La norma pone en marcha la Ley 27.826, que el Congreso sancionó el 17 de septiembre, y busca que cumplir con los impuestos sea más simple y más previsible.
El decreto reemplaza la reglamentación anterior del régimen simplificado de Ganancias, que estaba en el Decreto 93/2026, por un nuevo anexo adaptado a la segunda ley. La Agencia de Recaudación y Control Aduanero (ARCA) deberá dictar ahora las normas complementarias para aplicarlo.
Qué es Inocencia Fiscal y qué cambia ahora
La primera ley de Inocencia Fiscal, la 27.799, rige desde el 2 de enero de 2026. Creó una declaración jurada simplificada del Impuesto a las Ganancias para personas humanas y sucesiones indivisas: ARCA arma una propuesta con los datos que ya tiene, el contribuyente la revisa y, si la acepta y la paga en término, ese pago tiene efecto liberatorio. Además, se presume que sus declaraciones de Ganancias e IVA son correctas, salvo que el organismo detecte una diferencia importante.
La segunda ley, la 27.826, redefinió quiénes pueden usar ese régimen y le exige al contribuyente haber sido residente fiscal en el país durante todo el período. Los grandes contribuyentes nacionales y los funcionarios públicos alcanzados pueden usar el sistema solo para presentar y pagar, sin los beneficios.
Las claves de la reglamentación de Inocencia Fiscal II
Estos son los puntos principales del decreto que reglamenta Inocencia Fiscal II:
- Reglas claras para la «discrepancia significativa»: solo se configura si ARCA detecta un aumento del impuesto, o una baja del quebranto, de al menos el 15% de lo declarado, o si la diferencia supera el monto de evasión simple del Régimen Penal Tributario. Si hay facturas truchas o ingresos computados de forma indebida, cuenta sin importar el monto.
- Quince días para corregir: si ARCA notifica una liquidación o una determinación de oficio, el contribuyente puede rectificar dentro de los 15 días hábiles y pagar la diferencia con intereses. Así, esa diferencia no se cuenta como discrepancia.
- Multas más bajas: las multas formales se reducen de pleno derecho un 25% para personas humanas, sucesiones indivisas, pymes y entidades sin fines de lucro que no sean grandes contribuyentes.
- Alivio para multas viejas: hay una reducción especial del 50% para multas formales anteriores a la ley que no estén firmes o estén impagas, siempre que se cumpla el trámite que se había omitido.
- Pase a la modalidad simple: quien ya presentó Ganancias 2025 por el régimen general y cumple los requisitos puede pasarse a la declaración simplificada rectificando antes del vencimiento que fije ARCA.
Más seguridad para el que cumple
Con la ley de Inocencia Fiscal II, la carga de la prueba queda en manos de ARCA, que solo puede usar los datos que declaró el contribuyente y los que figuran en sus sistemas o aportaron terceros. Además, cuando la declaración se presenta y se paga en término, el plazo de prescripción baja de cinco a tres años.
La idea del Gobierno es que el contribuyente que hace las cosas bien no viva con la amenaza de una revisión eterna, y que el Estado concentre sus controles donde hay señales claras de fraude. Para millones de personas y pequeñas empresas, eso significa menos papeles, menos multas y reglas más previsibles.
El decreto rige desde este 23 de octubre. A partir de ahora, ARCA tendrá que publicar los pasos concretos para presentar la declaración simplificada y aplicar las reducciones de multas que prevé Inocencia Fiscal.